Domain rollstuhlrennen.de kaufen?
Wir ziehen mit dem Projekt
rollstuhlrennen.de um.
Sind Sie am Kauf der Domain
rollstuhlrennen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rollstuhlrennen.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
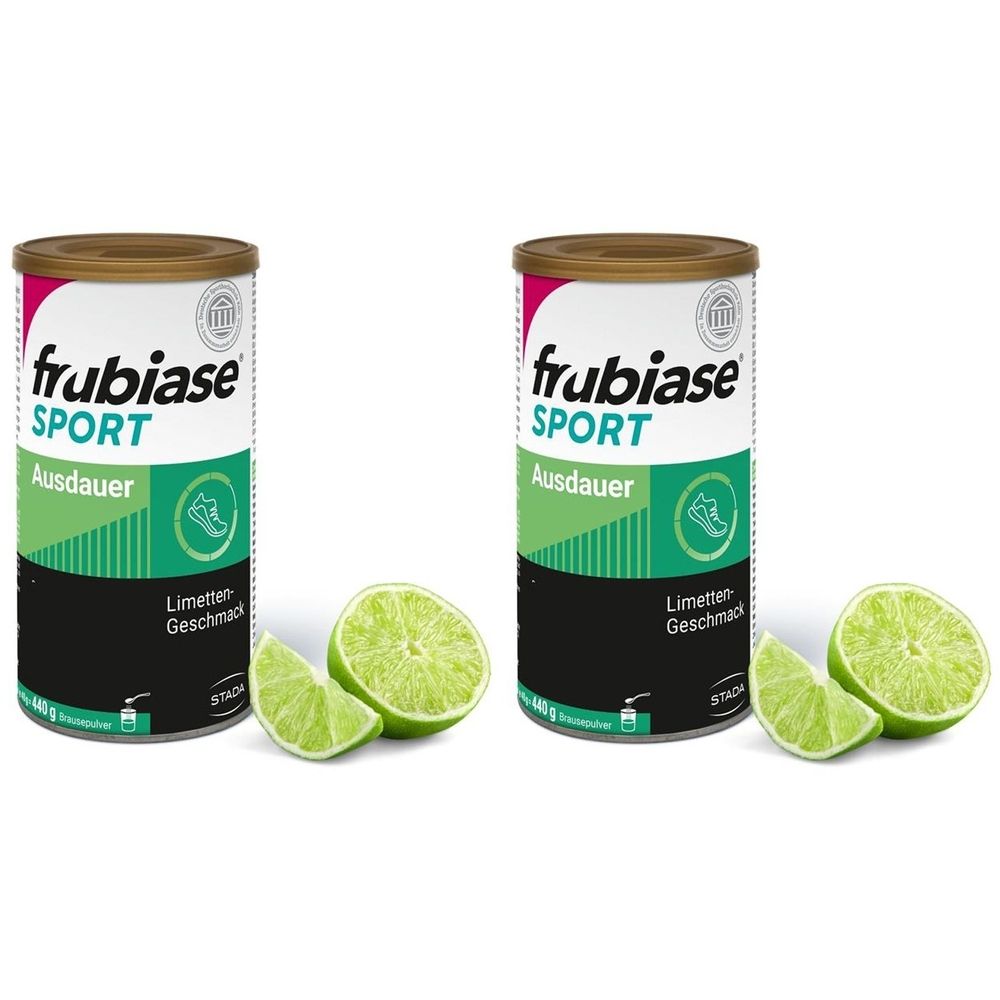
Frubiase Sport Ausdauer x2 2x440 g PulverNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x frubiase SPORT AUSDAUER - Mit hochdosierten Mineralstoffen, Vitaminen und Spurenelementen 440 g UNTERSTÜTZT AUSDAUERSPORTLER BEI LANGEN AUSDAUEREINHEITEN frubiase SPORT AUSDAUER enthält neben der ausgewählten Kombination aus Mineralstoffen, Vitaminen und Spurenelementen das einzigartige Kohlenhydrat Palatinose. Dadurch steigt der Blutzuckerspiegel nach der Einnahme weniger stark an als beim Verzehr von zuckerhaltigen Getränken, sondern bleibt über einen längeren Zeitraum stabil - ein großer Vorteil für ambitionierte Ausdauersportler. GUT ZU WISSEN Gezielt kombinierte und genau dosierte Mineralstoffe, Vitamine und Spurenelemente frubiase SPORT Pulver mit Palatinose zur Unterstützung bei langen Ausdauereinheiten frubiase SPORT AUSDAUER ist laktose- und glutenfrei. In Zusammenarbeit mit der Deutschen Sporthochschule Köln entwickelt WEITERFÜHRENDE INFORMATIONEN Schon mit einer Portion (40 g) des frubiase SPORT AUSDAUER Brausepulvers mit frischem Limettengeschmack vor oder während des Sports können ambitionierte Ausdauersportler den Körper mit allen wichtigen Nährstoffen versorgen und gleichzeitig den Blutzuckerspiegel während Training und Wettkampf stabil halten. 1 x täglich 40 g auflösen und trinken. In 500 ml Wasser aufgelöst ergibt das eine isotonische Lösung, die optimale Aufnahme gewährleistet. HÄUFIGE FRAGEN & ANTWORTEN Wie ist die Zusammensetzung von frubiase SPORT AUSDAUER? Palatinose (Isomaltulose*), Säuerungsmittel Citronensäure, Kaliumhydrogenphosphat, Magnesiumhydroxidcarbonat, Calciumcarbonat, Säureregulator Tri-Natriumcitrat Dihydrat, Säureregulator Natriumhydrogencarbonat, L-Ascorbinsäure (Vitamin C), natürliches Aroma, Nicotinamid (Niacin), DL-α-Tocopherylacetat (Vitamin E), Calcium-D-Pantothenat (Pantothensäure), Eisensulfat, Zinksulfat, Pyridoxinhydrochlorid (Vitamin B6), Riboflavin'5-phosphat (Vitamin B2), Thiaminhydrochlorid (Vitamin B1), Süßstoff Natrium-Cyclamat, Pteroylmonoglutaminsäure (Folsäure), Biotin, Kaliumiodid, Cholecalciferol (Vitamin D3), Cyanocobalamin (Vitamin B12). Was gibt es bei der Einnahme von frubiase SPORT AUSDAUER zu beachten? frubiase SPORT AUSDAUER ist hochdosiert. Die angegebene tägliche Verzehrmenge von 40 g pro Tag darf nicht überschritten werden. Kann bei übermäßigem Verzehr abführend wirken. Nahrungsergänzungsmittel sollten nicht als Ersatz für eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise verwendet werden. Zutaten: Palatinose (Isomaltulose*), Säuerungsmittel Citronensäure, Kaliumhydrogenphosphat, Magnesiumhydroxidcarbonat, Calciumcarbonat, Säureregulator Tri-Natriumcitrat Dihydrat, Säureregulator Natriumhydrogencarbonat, L-Ascorbinsäure (Vitamin C), natürliches Aroma, Nicotinamid (Niacin), DL-α-Tocopherylacetat (Vitamin E), Calcium-D-Pantothenat (Pantothensäure), Eisensulfat, Zinksulfat, Pyridoxinhydrochlorid (Vitamin B6), Riboflavin'5-phosphat (Vitamin B2), Thiaminhydrochlorid (Vitamin B1), Süßstoff Natrium-Cyclamat, Pteroylmonoglutaminsäure (Folsäure), Biotin, Kaliumiodid, Cholecalciferol (Vitamin D3), Cyanocobalamin (Vitamin B12). Nährwerte: Durchschnittliche Nährwerte: pro 100 g pro Portion (40 g) % NRV* Energie 1286 kJ / 307 kcal 514 kJ /123 kcal Eiweiß - - Kohlenhydrate 68,7 g 27,5 g Fett - - Vitamin D3 5 µg 100 % Vitamin B1 4,2 mg 380 % Vitamin B2 4,8 mg 340 % Niacin 54 mg 340 % Pantothensäure 18 mg 300 % Vitamin B6 6 mg 430 % Folsäure 600 µg 300 % Biotin 450 µg 900 % Vitamin B12 3 µg 120 % Vitamin C 180 mg 225 % Vitamin E 30 mg 250 % Calcium 500 mg 63 % Kalium 500 mg 25 % Magnesium 350 mg 93 % Eisen 5 mg 36 % Zink 5 mg 50 % Jod 90 µg 60 % Verzehrsempfehlung: 1 x täglich 40 g auflösen und trinken. In 500 ml Wasser aufgelöst ergibt das eine isotonische Lösung, die optimale Aufnahme gewährleistet. Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 400 g Herstellerdaten: STADA Consumer Health Deutschland GmbH Stadastraße 2 - 18 61118 Bad Vilbel Deutschland46,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
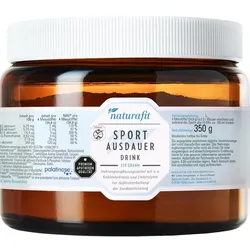
Naturafit Sport Ausdauer Drink 350 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit u.a. Kohlenhydraten und Elektrolyten zur Aufrechterhaltung der Ausdauerleistung Verwendung/Anwendung/Verzehrempfehlung: 4 Messlöffel (34,8 g) Pulver in 0,5 l Wasser einrühren und während des Sports alle 15 Min. ca. 100 ml trinken. Nährwertdeklaration: Nährwerte pro 100 g pro 4 Messlöffel = 34,8 g (Tagesdosis) Energie 1396 kJ / 333 kcal 485 kJ / 116 kcal Fett, davon: 0,0 g 0,0 g o gesättigte Fettsäuren 0,0 g 0,0 g Kohlenhydrate, davon: 87,6 g 30,5 g o Zucker**** 61,5 g 21,4 g Eiweiß 0,0 g 0,0 g Salz, davon: 1,72 g 0,6 g o Natrium 678 mg 236 mg Nährstoffe pro 4 Messlöffel = 34,8 g (Tagesdosis) %NRV* Kaliumcitrat, davon: 225 mg ** o Kalium 80 mg 4% Magnesiumcitrat, davon: 400 mg ** o Magnesium 60 mg 16% Vitamin C 150 mg 188% Vitamin B1 1,7 mg 155% Vitamin B2 2,0 mg 142% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Pantothensäure 2,7 mg 45% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. **** davon 21 g aus Isomaltulose pro 4 Messlöffel Zutaten: Isomaltulose***, Maltodextrin, Säuerungsmittel Zitronensäure, Natriumchlorid, natürliches Aroma (Grapefruit), Magnesiumcitrat, Kaliumcitrat, Vitamin C (L-Ascorbinsäure), Calcium-D-Pantothenat, Vitamin B2 (Riboflavin-5-Phosphat Natrium), Vitamin B1 (Thiaminhydrochlorid), Vitamin B6 (Pyridoxal-5-Phosphat), Vitamin B12 (Methylcobalamin). *** Palatinose, Isomaltulose ist eine Glukose-und Fruktosequelle Allergene: keine Nettofüllmenge: 350 g Pulver Aufbewahrungsbedingungen: Kühl und trocken lagern. Nach Anbruch stets fest verschließen und zügig aufbrauchen. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Naturafit Vertriebs GmbH Am Sandfeld 9-11 91341 Röttenbach Telefon: 09195 990 300 0 Telefax: 09195 990 300 109 info@naturafit.de Weitere Hinweise: In naturafit Sport Ausdauer sind Kohlenhydrate, Elektrolyte und Vitamine in optimaler Dosierung enthalten. Der isotonische Drink beinhaltet reine Rohstoffe, ist mit einer leichten Grapefruit-Note erfrischend und zu 100% vegan. Lactosefrei, glutenfrei, gelatinefrei, vegan, ohne Gentechnik. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://naturafit.de und Angaben der Packungsbeilage Stand: 09/202515,71 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Frubiase Sport Ausdauer x2 2x440 g PulverNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x frubiase SPORT AUSDAUER - Mit hochdosierten Mineralstoffen, Vitaminen und Spurenelementen 440 g UNTERSTÜTZT AUSDAUERSPORTLER BEI LANGEN AUSDAUEREINHEITEN frubiase SPORT AUSDAUER enthält neben der ausgewählten Kombination aus Mineralstoffen, Vitaminen und Spurenelementen das einzigartige Kohlenhydrat Palatinose. Dadurch steigt der Blutzuckerspiegel nach der Einnahme weniger stark an als beim Verzehr von zuckerhaltigen Getränken, sondern bleibt über einen längeren Zeitraum stabil - ein großer Vorteil für ambitionierte Ausdauersportler. GUT ZU WISSEN Gezielt kombinierte und genau dosierte Mineralstoffe, Vitamine und Spurenelemente frubiase SPORT Pulver mit Palatinose zur Unterstützung bei langen Ausdauereinheiten frubiase SPORT AUSDAUER ist laktose- und glutenfrei. In Zusammenarbeit mit der Deutschen Sporthochschule Köln entwickelt WEITERFÜHRENDE INFORMATIONEN Schon mit einer Portion (40 g) des frubiase SPORT AUSDAUER Brausepulvers mit frischem Limettengeschmack vor oder während des Sports können ambitionierte Ausdauersportler den Körper mit allen wichtigen Nährstoffen versorgen und gleichzeitig den Blutzuckerspiegel während Training und Wettkampf stabil halten. 1 x täglich 40 g auflösen und trinken. In 500 ml Wasser aufgelöst ergibt das eine isotonische Lösung, die optimale Aufnahme gewährleistet. HÄUFIGE FRAGEN & ANTWORTEN Wie ist die Zusammensetzung von frubiase SPORT AUSDAUER? Palatinose (Isomaltulose*), Säuerungsmittel Citronensäure, Kaliumhydrogenphosphat, Magnesiumhydroxidcarbonat, Calciumcarbonat, Säureregulator Tri-Natriumcitrat Dihydrat, Säureregulator Natriumhydrogencarbonat, L-Ascorbinsäure (Vitamin C), natürliches Aroma, Nicotinamid (Niacin), DL-α-Tocopherylacetat (Vitamin E), Calcium-D-Pantothenat (Pantothensäure), Eisensulfat, Zinksulfat, Pyridoxinhydrochlorid (Vitamin B6), Riboflavin'5-phosphat (Vitamin B2), Thiaminhydrochlorid (Vitamin B1), Süßstoff Natrium-Cyclamat, Pteroylmonoglutaminsäure (Folsäure), Biotin, Kaliumiodid, Cholecalciferol (Vitamin D3), Cyanocobalamin (Vitamin B12). Was gibt es bei der Einnahme von frubiase SPORT AUSDAUER zu beachten? frubiase SPORT AUSDAUER ist hochdosiert. Die angegebene tägliche Verzehrmenge von 40 g pro Tag darf nicht überschritten werden. Kann bei übermäßigem Verzehr abführend wirken. Nahrungsergänzungsmittel sollten nicht als Ersatz für eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise verwendet werden. Zutaten: Palatinose (Isomaltulose*), Säuerungsmittel Citronensäure, Kaliumhydrogenphosphat, Magnesiumhydroxidcarbonat, Calciumcarbonat, Säureregulator Tri-Natriumcitrat Dihydrat, Säureregulator Natriumhydrogencarbonat, L-Ascorbinsäure (Vitamin C), natürliches Aroma, Nicotinamid (Niacin), DL-α-Tocopherylacetat (Vitamin E), Calcium-D-Pantothenat (Pantothensäure), Eisensulfat, Zinksulfat, Pyridoxinhydrochlorid (Vitamin B6), Riboflavin'5-phosphat (Vitamin B2), Thiaminhydrochlorid (Vitamin B1), Süßstoff Natrium-Cyclamat, Pteroylmonoglutaminsäure (Folsäure), Biotin, Kaliumiodid, Cholecalciferol (Vitamin D3), Cyanocobalamin (Vitamin B12). Nährwerte: Durchschnittliche Nährwerte: pro 100 g pro Portion (40 g) % NRV* Energie 1286 kJ / 307 kcal 514 kJ /123 kcal Eiweiß - - Kohlenhydrate 68,7 g 27,5 g Fett - - Vitamin D3 5 µg 100 % Vitamin B1 4,2 mg 380 % Vitamin B2 4,8 mg 340 % Niacin 54 mg 340 % Pantothensäure 18 mg 300 % Vitamin B6 6 mg 430 % Folsäure 600 µg 300 % Biotin 450 µg 900 % Vitamin B12 3 µg 120 % Vitamin C 180 mg 225 % Vitamin E 30 mg 250 % Calcium 500 mg 63 % Kalium 500 mg 25 % Magnesium 350 mg 93 % Eisen 5 mg 36 % Zink 5 mg 50 % Jod 90 µg 60 % Verzehrsempfehlung: 1 x täglich 40 g auflösen und trinken. In 500 ml Wasser aufgelöst ergibt das eine isotonische Lösung, die optimale Aufnahme gewährleistet. Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 400 g Herstellerdaten: STADA Consumer Health Deutschland GmbH Stadastraße 2 - 18 61118 Bad Vilbel Deutschland46,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Inklusion - ExklusionInklusion - Exklusion , Interdisziplinäre Perspektiven auf aktuelle gesellschaftliche Herausforderungen , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240911, Produktform: Kartoniert, Redaktion: Mathis, Klaus, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 411, Abbildungen: 2 Tabellen, 5 Abbildungen; 411 S., 5 Schwarz-Weiß- Abbildungen, 2 Schwarz-Weiß- Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Ausschluss; Einschluss; Gesellschaft; Interdisziplinär; Recht; Rechte der Natur; Soziologie, Fachschema: Menschenrechte~Rechnungswesen~Gesellschaft / Recht, Kriminalität~Rechtssoziologie~Asyl - Asylrecht - Asylbewerber~Politisches Asyl~Verfassungsrecht, Fachkategorie: Tiere und Gesellschaft~Menschenrechte, Bürgerrechte~Rechnungswesen~Recht und Gesellschaft, Rechtssoziologie, Region: Deutschland, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Asylrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Produktverfügbarkeit: 02, Länge: 233, Breite: 157, Höhe: 29, Gewicht: 603, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.